Publicada NT2023.001 V1.11, alterando a data para entrada em produção para 01/05, conforme Convênio ICMS No. 12, de 31 de março de 2023, publicado no DOU do dia 31/03/2023.

Publicada NT2023.001 V1.11, alterando a data para entrada em produção para 01/05, conforme Convênio ICMS No. 12, de 31 de março de 2023, publicado no DOU do dia 31/03/2023.
O acesso fácil e direto do contribuinte à denominada jurisprudência vinculante é de suma importância para melhor orientá-lo e, assim, permitir que exerça seus direitos e deveres de forma segura, rápida e previsível, proporcionando um ambiente de maior segurança jurídica, confiança, igualdade, menor litigiosidade e adequado equilíbrio concorrencial, gerando benefícios para toda a sociedade.
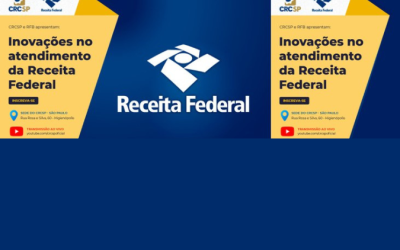
A programação da palestra conta com as apresentações “Atendimento do Futuro”, “Portal de negócios da Redesim” e “Integra contador? Solução de integração entre sistemas da Receita Federal do Brasil e profissionais contábeis”.

Pai doando em adiantamento de legitima com reserva de usufruto através de escritura pública de doação de bens imóveis com partilha em vida.
Pessoa falecida em processo de inventário, mas os filhos venderam imóvel antes e dividiram o valor. Neste caso, já calcula o ganho de capital e lança como na declaração dos herdeiros?
No IR, em rendimentos recebidos de pessoa física e exterior, qual a diferença em “trabalho não assalariado” e “outros”?

Precisa agilizar a rotina dos seus clientes e ganhar tempo para a gestão contábil? Abra sua conta no Linker pelo App e seja um contador parceiro.

A tributação do SCM será de PIS, Cofins, IRPJ, CSLL e ICMS, enquanto a do SVA (conexão à internet) será só do PIS, Cofins, CSLL e IRPJ.

Contribuições relativas à competência março de 2023 descontadas dos trabalhadores a serviço do segurado especial
O objetivo do documento é a defesa da Federação em prol de uma reforma tributária que proporcione simplificação, desburocratização do sistema tributário e a efetiva participação do setor de serviços nas discussões das Propostas de Emenda à Constituição (PECs) 45/2019 apresentada na Câmara dos Deputados e da 110/2019 do Senado.