ICMS/SP – Carga tributária na saída interna de carnes do comércio atacadista

20/05 – Contabilidade na TV
A Consultoria Tributária paulista se manifesta sobre a redução de base de cálculo do ICMS (artigo 74 do Anexo II do RICMS/2000) na saída interna de estabelecimento atacadista
Desde 1º de abril de 2017, com o fim da isenção (Decreto nº 62.401/2016), no Estado de São Paulo existem duas cargas tributárias de ICMS sobre as saídas internas de carnes: 11% e 7%.
A Consultoria Tributária do Estado de São Paulo, por meio de Resposta à Consulta 15332/2017, esclareceu acerca da carga tributária de ICMS aplicável nas saídas internas de produtos relacionados no artigo 74 do Anexo II do RICMS/2000 (carnes) por contribuinte com atividade principal de comércio atacadista.
De acordo com a Resposta à Consulta Tributária:
I. Quando a saída interna dos produtos constantes do artigo 74 do Anexo II do RICMS/2000 for destinada a consumidor final (independente do fato de o estabelecimento que promove a saída ter como atividade principal a de atacadista) a base de cálculo deve ser reduzida de forma a que a carga tributária resulte no percentual de 11% (onze por cento).
II. Nas demais saídas internas que não sejam com destino a consumidor final a base de cálculo deve ser reduzida de forma a que a carga tributária resulte no percentual de 7% (sete por cento).
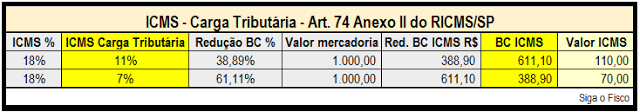
Considerando alíquota do 18% (inciso I do Art. 52 do RICMS/00), confira simulação de redução da base de cálculo e carga tributária do ICMS:
Assim, o comércio atacadista pode ter duas cargas tributárias sobre as saídas internas de produtos listados no artigo 74 do Anexo II do RICMS/00:
1 – ICMS de 11% sobre as saídas internas destinadas a consumidor final; e
2 – ICMS de 7% sobre as saídas internas não destinadas a consumidor final.
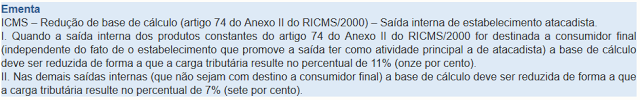
Confira Ementa da Reposta à Consulta Tributária 15332/2017, de 12 de maio de 2017, disponibilizada no site da SEFAZ em 16/05/2017:
Ementa
ICMS – Redução de base de cálculo (artigo 74 do Anexo II do RICMS/2000) – Saída interna de estabelecimento atacadista.
I. Quando a saída interna dos produtos constantes do artigo 74 do Anexo II do RICMS/2000 for destinada a consumidor final (independente do fato de o estabelecimento que promove a saída ter como atividade principal a de atacadista) a base de cálculo deve ser reduzida de forma a que a carga tributária resulte no percentual de 11% (onze por cento).
II. Nas demais saídas internas (que não sejam com destino a consumidor final) a base de cálculo deve ser reduzida de forma a que a carga tributária resulte no percentual de 7% (sete por cento).
Por: Josefina do Nascimento / Siga o Fisco
- 20 de maio de 2017

🤩 SIGA A GENTE NAS REDES
👉 Instagram: https://www.instagram.com/portalcontnews
👉 Notícias via Whatsapp_Folha: https://www.subscribepage.com/whatsfolha
👉 Notícias via Whatsapp_Fiscal: https://www.subscribepage.com/whatsfiscal
👉 Notícias via Whatsapp_Contábil: https://www.subscribepage.com/whatscontabil

Avaliem o Portal ContNews no Google!
Clique Aqui!

#ContNews #Contábil #Folha #Gestão #Fiscal #Inovação #Eventos

Josefina do Nascimento

Josefina do Nascimento

Bacharel em Direito, Pós graduada em Direito Tributário, Especialista em Finanças Empresariais com ênfase em Inteligência Tributária e Técnica Contábil. Consultora e Palestrante de diversos temas, ministra também cursos na área fiscal, é autora de diversas matérias tributárias. Diretora da empresa SIGA o FISCO Solução Empresarial. Autora e redatora do blog Nota Fiscal Paulistana.

0 comentários

Enviar um comentário

O seu endereço de e-mail não será publicado. Campos obrigatórios são marcados com *

Posts relacionados
Feliz Natal e Um Novo Ano Sensacional!

Feliz Natal e Um Novo Ano Sensacional!

Agradecemos aos nossos clientes, parceiros e amigos pela confiança e apoio durante este ano. ⭐ Que 2024 seja mais um ano espetacular compartilhado com vocês!

Siga-nos no Instagram
2ª Edição do EQT inicia provas em 28 de setembro

2ª Edição do EQT inicia provas em 28 de setembro

A 2ª Edição do Exame de Qualificação Técnica (EQT) do Conselho Federal de Contabilidade (CFC) de 2026 começa no dia 28 de setembro, com a aplicação da Prova de Qualificação Técnica Geral (QTG), seguida no dia 29 pela Prova de Qualificação Técnica Geral para Perito...

Siga-nos
Café com IR: 27/05 |Últimos dias

Café com IR: 27/05 |Últimos dias

📣 Entramos na reta final do IRPF 2025! Amanhã, terça-feira (27/05), às 8h30, vamos AO VIVO com uma edição especial do Café com IR pra te ajudar a resolver as últimas dúvidas antes do prazo final! 🎯 Não deixe para a última hora! 🎙 Com:Valter Koppe – ex-supervisor do...

Café com IR: 20/05 | Saiba tudo sobre a Lei 14.754!

Café com IR: 20/05 | Saiba tudo sobre a Lei 14.754!

Nesta terça-feira, 20 de maio, às 8h30, vamos falar AO VIVO sobre um tema que está movimentando o universo tributário:🔎 Saiba tudo sobre a Lei 14.754! Se você ainda tem dúvidas sobre a nova lei da tributação dos fundos exclusivos e offshores, essa live é pra você! 🎙️...

Café com IR: 13/05 | Tem dúvidas sobre o IRPF 2025?

Café com IR: 13/05 | Tem dúvidas sobre o IRPF 2025?

☕📊 Mais uma edição do Café com IR 2025 está chegando! Amanhã, 13 de maio, às 8h30, tem mais uma live especial com o professor Valter Koppe, ex-supervisor do IRPF no Estado de SP — que vem participando desde o início desta jornada ao lado de Mauricio De Luca, CEO da...

Café com IR: 06/05 | Tem dúvidas sobre o IRPF 2025?

Café com IR: 06/05 | Tem dúvidas sobre o IRPF 2025?

📣 Amanhã tem live sobre IRPF 2025! Ainda tem dúvidas sobre a sua declaração? Então se liga: nesta terça-feira, 06 de maio, às 8h30, estaremos AO VIVO no canal do ConntNews no YouTube respondendo as principais perguntas sobre o Imposto de Renda! 🧾💡 É a sua chance de...

Café com IR: 29/04 | Tem dúvidas sobre o IRPF 2025?

Café com IR: 29/04 | Tem dúvidas sobre o IRPF 2025?

📣 É amanhã! Tem dúvidas sobre o IRPF 2025? Então não perca: amanhã, 29 de abril às 8h30, estaremos ao vivo no Youtube do ContNews, respondendo todas as suas perguntas! Prepare suas dúvidas, participe com a gente e declare seu imposto de renda com mais segurança! 🗓 29...

MAPA.DP – Mentoria de Atualização Permanente do ATUA.DP

MAPA.DP – Mentoria de Atualização Permanente do ATUA.DP

▪️ 6 meses de atualização contínua ▪️ 6 encontros online e ao vivo de 3h cada (1 por mês) de atualização com Jení Carla Fritzke Schulter e professores convidados ▪️ Acesso ao portal do aluno com ferramentas exclusivas ▪️ Trilha de conhecimento - Aulas gravadas de...

Minicurso FGTS de Reclamatória Trabalhista – GRAVADO

Minicurso FGTS de Reclamatória Trabalhista – GRAVADO

A partir de 01/05/2026, o FGTS da Reclamatória Trabalhista passa a ser escriturado pelo eSocial no evento S-2500 e recolhido pelo FGTS Digital. Vários detalhes que podem passar despercebidos e gerar duplicidades ou débitos desnecessários: - preenchimento correto dos...

Reboot Contábil by RDD10+: 08 e 09/10 – Blumenau/SC

Reboot Contábil by RDD10+: 08 e 09/10 – Blumenau/SC

O que é? O REBOOT CONTÁBIL é o ponto de encontro daqueles que constroem o futuro e lideram a escalada. Nos dias 8 e 9 de outubro de 2026, no Centro Multieventos Rivage em Blumenau/SC, vamos reunir alunos RDD em um ambiente que combina conteúdo estratégico, conexões de...

📖 eBook Como evitar a Malha Fina

📖 eBook Como evitar a Malha Fina

? eBook Como evitar a Malha Fina Declarações de IRPF retidas em malha da Receita Federal do Brasil deixam seus contribuintes sujeitos a penalidades, como multas, CPF bloqueado, emissão de passaporte proibida, entre outros. Em 2022, foram mais de um milhão de...

📖 eBook Como declarar PGBL e VGBL no IRPF 2023?

📖 eBook Como declarar PGBL e VGBL no IRPF 2023?

📖 eBook Como declarar PGBL e VGBL no IRPF 2023? O número de brasileiros que aderem a algum tipo de plano de previdência privada vem aumentando. Confira o ebook que traz tudo o que você precisa saber sobre as modalidades oferecidas no país e como declarar cada uma no...

📖 eBook Rendimentos Recebidos Acumuladamente na DIRPF 2023

📖 eBook Rendimentos Recebidos Acumuladamente na DIRPF 2023

Há tratamento tributário específico para situações em que rendimentos relativos a anos-calendário anteriores ao do recebimento, que deveriam ter sido pagos periodicamente, foram recebidos de uma única vez. Confira o ebook sobre o assunto com as atualizações para 2023!...