Simples Nacional e o cálculo sobre a Receita do Sistema Monofásico de PIS e COFINS

19/05 – Contabilidade na TV
Receita de revenda de mercadoria sujeita à tributação concentrada pelo sistema monofásico, no cálculo do Simples Nacional retira-se a parcela destinada ao PIS e a Cofins
Esta é a orientação da Receita Federal realizada através da Solução de Consulta 225/2017 (DOU de 18/05).
De acordo com Receita Federal (Solução de Consulta 225/2017), a empresa inscrita no Simples Nacional que proceda à comercialização de produto sujeito à tributação concentrada (Lei nº 10.147/2000), para efeitos de incidência da Contribuição para o PIS/Pasep e da Cofins deve segregar a receita decorrente da venda desse produto indicando a existência de tributação concentrada para as referidas contribuições, de forma que serão desconsiderados, no cálculo do Simples Nacional, os percentuais a elas correspondentes.
Os valores relativos aos demais tributos abrangidos pelo Simples Nacional serão calculados tendo como base de cálculo a receita total decorrente da venda dos referidos produtos sujeitos à tributação concentrada.
Sistema monofásico de PIS e Cofins
No sistema monofásico de PIS e de Cofins de que trata a Lei nº 10.147 de 2000, a tributação fica concentrada em uma única etapa da produção, isto porque o fisco elegeu o industrial e o importador como responsável pelo recolhimento das contribuições.
De acordo com artigo 2º da Lei nº 10.147/2000, são reduzidas a zero as alíquotas da contribuição para o PIS/Pasep e da Cofins incidentes sobre a receita bruta decorrente da venda dos produtos do tributados  pelo sistema monofásico pelas pessoas jurídicas não enquadradas na condição de industrial ou de importador.
Assim quem revende mercadoria enquadrada neste sistema (optante ou não pelo Simples Nacional), não calcula PIS e Cofins sobre esta receita.
Confira exemplo de cálculo do Simples Nacional:
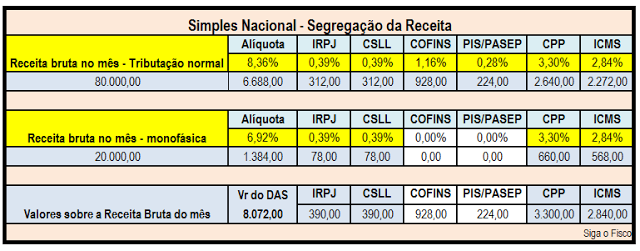
Receita bruta mensal  da empresa: R$ 100.000,00
Deste valor R$ 20.000,00 trata-se de receita sujeita a tributação monofásica de PIS e de COFINS – Lei nº 10.147/2000
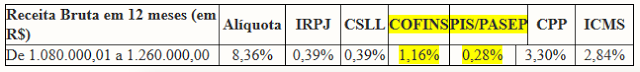
Receita bruta acumulada nos 12 últimos meses: R$ 1.200.000,00
Alíquota: 8,36% antes de retirar os percentuais destinados ao PIS e a COFINS
Alíquota após exclusão dos percentuais destinados ao PIS e a COFINS: 6,92%
Anexo I – Comércio – LC nº 123/2006:
Dispositivos legais:
Lei Complementar nº 123, de 2006, art. 18, § 4º-A, inciso I;
Lei nº 10.147, de 2000, arts. 1º, inciso I, e 2º;
Lei nº 10.833, de 2003, arts. 58-A, 58-B; 58-I e 58-M; e
Resolução CGSN nº 94, de 2011, art. 25-A, §§ 6º e 7º.
Confira aqui integra da Solução de Consulta 225/2017.
Por: Josefina do Nascimento / Siga o Fisco
- 19 de maio de 2017

🤩 SIGA A GENTE NAS REDES
👉 Instagram: https://www.instagram.com/portalcontnews
👉 Notícias via Whatsapp_Folha: https://www.subscribepage.com/whatsfolha
👉 Notícias via Whatsapp_Fiscal: https://www.subscribepage.com/whatsfiscal
👉 Notícias via Whatsapp_Contábil: https://www.subscribepage.com/whatscontabil

Avaliem o Portal ContNews no Google!
Clique Aqui!

#ContNews #Contábil #Folha #Gestão #Fiscal #Inovação #Eventos

Josefina do Nascimento

Josefina do Nascimento

Bacharel em Direito, Pós graduada em Direito Tributário, Especialista em Finanças Empresariais com ênfase em Inteligência Tributária e Técnica Contábil. Consultora e Palestrante de diversos temas, ministra também cursos na área fiscal, é autora de diversas matérias tributárias. Diretora da empresa SIGA o FISCO Solução Empresarial. Autora e redatora do blog Nota Fiscal Paulistana.

0 comentários

Enviar um comentário

O seu endereço de e-mail não será publicado. Campos obrigatórios são marcados com *

Posts relacionados
Feliz Natal e Um Novo Ano Sensacional!

Feliz Natal e Um Novo Ano Sensacional!

Agradecemos aos nossos clientes, parceiros e amigos pela confiança e apoio durante este ano. ⭐ Que 2024 seja mais um ano espetacular compartilhado com vocês!

Siga-nos no Instagram
2ª Edição do EQT inicia provas em 28 de setembro

2ª Edição do EQT inicia provas em 28 de setembro

A 2ª Edição do Exame de Qualificação Técnica (EQT) do Conselho Federal de Contabilidade (CFC) de 2026 começa no dia 28 de setembro, com a aplicação da Prova de Qualificação Técnica Geral (QTG), seguida no dia 29 pela Prova de Qualificação Técnica Geral para Perito...

Siga-nos
Café com IR: 27/05 |Últimos dias

Café com IR: 27/05 |Últimos dias

📣 Entramos na reta final do IRPF 2025! Amanhã, terça-feira (27/05), às 8h30, vamos AO VIVO com uma edição especial do Café com IR pra te ajudar a resolver as últimas dúvidas antes do prazo final! 🎯 Não deixe para a última hora! 🎙 Com:Valter Koppe – ex-supervisor do...

Café com IR: 20/05 | Saiba tudo sobre a Lei 14.754!

Café com IR: 20/05 | Saiba tudo sobre a Lei 14.754!

Nesta terça-feira, 20 de maio, às 8h30, vamos falar AO VIVO sobre um tema que está movimentando o universo tributário:🔎 Saiba tudo sobre a Lei 14.754! Se você ainda tem dúvidas sobre a nova lei da tributação dos fundos exclusivos e offshores, essa live é pra você! 🎙️...

Café com IR: 13/05 | Tem dúvidas sobre o IRPF 2025?

Café com IR: 13/05 | Tem dúvidas sobre o IRPF 2025?

☕📊 Mais uma edição do Café com IR 2025 está chegando! Amanhã, 13 de maio, às 8h30, tem mais uma live especial com o professor Valter Koppe, ex-supervisor do IRPF no Estado de SP — que vem participando desde o início desta jornada ao lado de Mauricio De Luca, CEO da...

Café com IR: 06/05 | Tem dúvidas sobre o IRPF 2025?

Café com IR: 06/05 | Tem dúvidas sobre o IRPF 2025?

📣 Amanhã tem live sobre IRPF 2025! Ainda tem dúvidas sobre a sua declaração? Então se liga: nesta terça-feira, 06 de maio, às 8h30, estaremos AO VIVO no canal do ConntNews no YouTube respondendo as principais perguntas sobre o Imposto de Renda! 🧾💡 É a sua chance de...

Café com IR: 29/04 | Tem dúvidas sobre o IRPF 2025?

Café com IR: 29/04 | Tem dúvidas sobre o IRPF 2025?

📣 É amanhã! Tem dúvidas sobre o IRPF 2025? Então não perca: amanhã, 29 de abril às 8h30, estaremos ao vivo no Youtube do ContNews, respondendo todas as suas perguntas! Prepare suas dúvidas, participe com a gente e declare seu imposto de renda com mais segurança! 🗓 29...

MAPA.DP – Mentoria de Atualização Permanente do ATUA.DP

MAPA.DP – Mentoria de Atualização Permanente do ATUA.DP

▪️ 6 meses de atualização contínua ▪️ 6 encontros online e ao vivo de 3h cada (1 por mês) de atualização com Jení Carla Fritzke Schulter e professores convidados ▪️ Acesso ao portal do aluno com ferramentas exclusivas ▪️ Trilha de conhecimento - Aulas gravadas de...

Minicurso FGTS de Reclamatória Trabalhista – GRAVADO

Minicurso FGTS de Reclamatória Trabalhista – GRAVADO

A partir de 01/05/2026, o FGTS da Reclamatória Trabalhista passa a ser escriturado pelo eSocial no evento S-2500 e recolhido pelo FGTS Digital. Vários detalhes que podem passar despercebidos e gerar duplicidades ou débitos desnecessários: - preenchimento correto dos...

Reboot Contábil by RDD10+: 08 e 09/10 – Blumenau/SC

Reboot Contábil by RDD10+: 08 e 09/10 – Blumenau/SC

O que é? O REBOOT CONTÁBIL é o ponto de encontro daqueles que constroem o futuro e lideram a escalada. Nos dias 8 e 9 de outubro de 2026, no Centro Multieventos Rivage em Blumenau/SC, vamos reunir alunos RDD em um ambiente que combina conteúdo estratégico, conexões de...

📖 eBook Como evitar a Malha Fina

📖 eBook Como evitar a Malha Fina

? eBook Como evitar a Malha Fina Declarações de IRPF retidas em malha da Receita Federal do Brasil deixam seus contribuintes sujeitos a penalidades, como multas, CPF bloqueado, emissão de passaporte proibida, entre outros. Em 2022, foram mais de um milhão de...

📖 eBook Como declarar PGBL e VGBL no IRPF 2023?

📖 eBook Como declarar PGBL e VGBL no IRPF 2023?

📖 eBook Como declarar PGBL e VGBL no IRPF 2023? O número de brasileiros que aderem a algum tipo de plano de previdência privada vem aumentando. Confira o ebook que traz tudo o que você precisa saber sobre as modalidades oferecidas no país e como declarar cada uma no...

📖 eBook Rendimentos Recebidos Acumuladamente na DIRPF 2023

📖 eBook Rendimentos Recebidos Acumuladamente na DIRPF 2023

Há tratamento tributário específico para situações em que rendimentos relativos a anos-calendário anteriores ao do recebimento, que deveriam ter sido pagos periodicamente, foram recebidos de uma única vez. Confira o ebook sobre o assunto com as atualizações para 2023!...