
Artigo escrito por Zulmir Ivânio Breda*
A liberdade sempre se constituiu em um princípio de importância ímpar em qualquer parte do mundo. A Revolução Francesa trazia a bandeira da liberdade como seu estandarte, traduzida nas diversas formas de liberdade que o ser humano almeja usufruir em sua vida. Nos tempos recentes, esse conceito vem sendo reafirmado em uma nova dimensão nos moldes da ‘liberdade de expressão’, ‘liberdade de escolha’, ‘liberdade individual’, etc. Com origem do latim, libertas, o termo “liberdade” remete ao nível de autonomia e independência de um indivíduo, de uma cultura, de um povo ou nação, sendo nomeada como padrão ideal.
No âmbito econômico, esse conceito tem sido pauta de calorosas discussões. Já em meados do século XVIII, o filósofo escocês Adam Smith, considerado pai da economia moderna, realizou seu mais ilustre trabalho ao observar o comportamento dos indivíduos como agentes do mercado. Sua constatação foi de que a liberdade se constitui na melhor condução para as relações econômicas, pois a livre interação entre as pessoas por meio da livre iniciativa promove o bem-estar social. Em outras palavras, a prática de atos individualistas de cada cidadão na busca de um melhor bem-estar para si levam à melhora em suas vidas e ao progresso da sociedade.
Vale mencionar dois outros renomados economistas que reconheceram a liberdade econômica como caminho para o progresso, Milton Friedman e Friedrich Hayek, ambos laureados com o Nobel de Economia. De acordo com Friedman, “subjacente à maioria dos argumentos contra o livre mercado está a falta de crença na própria liberdade”. Para ele, o governo deve ser um árbitro e, não, um jogador ativo no mercado, limitando-se a providenciar a defesa militar da nação, fazer cumprir contratos entre indivíduos e proteger os cidadãos de crimes contra eles próprios ou seus bens. Do mesmo modo, para Hayek, os preços transmitem conhecimento para que a economia funcione de forma harmoniosa, mas a intervenção governamental pode distorcer esse conhecimento.
Essas são questões que geram discussões até hoje, discussões essas que buscam encontrar respostas ou que culminam em novos questionamentos. Contudo, é pertinente observar que a maioria das nações consideradas desenvolvidas possuem traços contundentes de liberdade em sua economia.
Podemos melhor visualizar esse cenário por meio do Índice de Liberdade Econômica (Index of Economic Freedom) elaborado pela Heritage Foundation. A metodologia do ranking que engloba 186 países é baseada em 12 fatores qualitativos e quantitativos agrupados em quatro grandes categorias, que, de acordo com a fundação, são os quatro pilares da liberdade econômica – estado de direito, tamanho do governo, eficiência regulatória e abertura de mercado. Cada um dos 12 itens é avaliado em uma escala de 0 a 100 e, posteriormente, é feita uma média geral.
Índice de liberdade econômica 2019
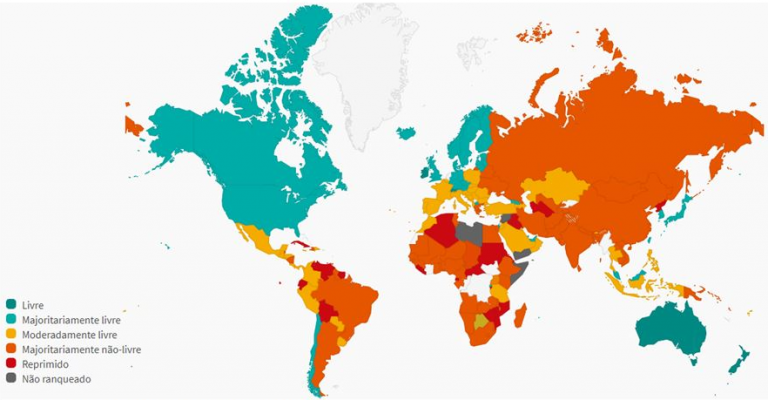
A média global de 2019 sofreu uma queda em relação ao ano anterior, passando de 61,1 para 60,8. Os quesitos “eficácia judicial” e “liberdade de comércio” foram os grandes responsáveis por essa queda, pois sofreram redução de 2,2 e 1,5 pontos em suas médias, respectivamente.
Nos últimos anos, a tendência mundial tem sido em favor do livre comércio, e a entrada da China na Organização Mundial do Comércio (OMC) corrobora esse movimento. No entanto, Estados Unidos e China têm protagonizado um cenário que vai na contramão dessa busca pela liberdade, o que pode ter contribuído para a redução do quesito ‘liberdade de comércio’. A ‘guerra comercial’, que parece estabelecida entre essas grandes potências, preocupa o mundo pelos reflexos desastrosos que pode trazer, como uma escalada tarifária e a redução das exportações. O protecionismo acaba sendo a salvaguarda de produtores ineficientes perante a concorrência internacional, que atua como barreira ao progresso de outras nações. Vale lembrar que a China é considerada majoritariamente não livre, com um índice de 58,4.
Também classificado como majoritariamente não livre, conforme o mapa acima, o Brasil (51,9) conseguiu sair do 153º para o 150º lugar no ranking deste ano, tendo os quesitos “saúde fiscal” (5,9) e “integridade do governo” (28,1) como destaques negativos – algo esperado ao nos depararmos com déficits alarmantes no orçamento e casos crescentes de corrupção. Os quesitos “liberdade monetária” (75,5) e “peso dos impostos” (70,5) continuam com o melhor desempenho.
É importante salientar que países com pontuação abaixo de 49,9 são considerados reprimidos, e o Brasil se encontra em uma linha tênue, a oito posições dessa classificação. Ademais, não nos surpreende constatar que os países que lideram o ranking são os mesmos de 2018 – Hong Kong (90,2), Singapura (89,4) e Nova Zelândia (84,4). Também não são surpresa os países que permanecem na parte inferior do ranking – Cuba (27,8), Venezuela (25,9) e Coréia do Norte (5,9).
Compreendemos, pois, que existe um longo e difícil caminho para que nosso país alcance um maior grau de liberdade econômica. Todavia, o governo parece seguir nessa direção. No último dia 20 de setembro, o Presidente da República, Jair Bolsonaro, sancionou a Lei n.º 13.874, originária da Medida Provisória n.º 881, de agosto de 2019. Chamada de Lei de Liberdade Econômica, ela traz medidas de desburocratização e simplificação de processos para empresas e empreendedores. Os princípios que a norteiam são: (i) a liberdade como uma garantia no exercício de atividades econômicas; (ii) a boa-fé do particular perante o Poder Público; (iii) a intervenção subsidiária e excepcional do Estado sobre o exercício de atividades econômicas; e (iv) o reconhecimento da vulnerabilidade do particular perante o Estado.
Entre os principais pontos contemplados estão a emissão da carteira de trabalho por meio eletrônico, o fim do registro de ponto para empresas com até 20 funcionários, a dispensa do alvará para atividades de baixo risco, o fim do e-Social, a permissão para que os bancos abram aos sábados e o estabelecimento do ‘abuso regulatório’ – infração da administração pública ao editar norma que afete a atividade econômica. De acordo com o Governo, esse é o primeiro passo para desburocratizar os serviços públicos e fomentar o empreendedorismo no país.
Para se compreender melhor o real sentido da liberdade, é preciso vinculá-la estreitamente ao dever e à responsabilidade individual. São termos intimamente ligados e que traçam a direção dos atos humanos, direção esta que deveria ter como norte a ética e a integridade. Assim como o justo comportamento tem o poder de ampliar os horizontes da liberdade, os atos falhos conseguem reduzi-la.
Do mesmo modo, no âmbito econômico, a liberdade de negociar e de empreender precisa estar atrelada à responsabilidade social. Nessa condição, o propósito social deixa de ser fator secundário para se tornar o principal objetivo das organizações, em detrimento do sucesso a qualquer custo. A transparência e accountability precisam se tornar, cada vez mais, a contrapartida à liberdade conquistada. Quanto mais liberdade de ação e competência uma instituição ou agente tem, mais importante é responsabilizá-los e, dessa forma, maior a necessidade de uma cultura accountability. Essa cultura diz respeito a um despertar de valores, em que as pessoas escolhem fazerem-se responsáveis, não apenas pela entrega de resultados, mas pelas consequências, pelo processo, pelo mundo que os rodeia, apesar dos obstáculos.
Nesses novos tempos em que a sustentabilidade e a econômica social e ambiental ganham um novo sentido, torna-se imprescindível para as corporações a adoção de uma postura transparente, com o compartilhamento de informações e tomada de decisões com diversos públicos de interesse. Esses são fatores essenciais para a construção de um ambiente de negócios próspero e saudável, onde predomine a honestidade de propósitos de todas as partes, além de serem elementos importantes para que as empresas gerenciem melhor seus riscos e oportunidades.
Embora ainda não possamos responder com convicção ao questionamento de Campos (1990), feito há quase trinta anos – “Accountability: quando poderemos traduzi-la para o português?” – queremos crer que estamos no caminho. De modo literal, o conceito remete à responsabilização, à transparência, à obrigação de prestação de contas e às justificativas para as ações que foram ou deixaram de ser empreendidas. E a iniciativa do Relato Integrado parece vir a esse encontro.
As ações internacionais em prol do Relato Integrado (RI) começaram há quase duas décadas e vêm se consolidando no mundo. Lideradas pela International Integrated Reporting Council (IIRC) e pelo Global Reporting Initiative (GRI), as ações culminaram em um projeto piloto, em 2011, e um Framework 1.0 do RI, em 2013. A ideia central é integrar a geração de informação financeira com a informação dita “não financeira”, de forma concisa, demonstrando como a empresa gera valor ao longo do tempo, em todo o contexto de sua atuação.
Esse formato, que se desvencilha do foco essencialmente financeiro do século passado e abrange seis tipos de capitais interligados entre si – Natural, Humano, Social/Relacionamento, Intelectual, Manufaturado e Financeiro –, se constitui na novidade promissora para o cultivo da transparência. Nesse momento, o RI parece representar um importante instrumento de ‘prática accountability’, para que as empresas possam comunicar o seu processo de geração de valor alinhado aos objetivos desejados para um desenvolvimento sustentável.
De acordo com o IIRC (2017), o Relato Integrado já é realidade em mais de 1.600 companhias em 64 países. No Brasil, temos a Comissão Brasileira de Acompanhamento do Relato Integrado, que conta com 734 membros e 6 grupos de trabalho, sendo o maior network de RI no mundo.
Seguimos confiantes, com a expectativa de que essas ações tragam bons resultados e revigorem o crescimento e o desenvolvimento econômico. Que esse novo tempo venha munido de mais liberdade, responsabilidade e integridade. E que não esqueçamos a importância que temos para que as boas mudanças ocorram, buscando cumprir com êxito o papel que nos cabe.
*Zulmir Ivânio Breda, presidente do CFC
Por CFC

Câmara aprova MP que regulamenta teletrabalho e altera regras do auxílio-alimentação
A previsão de acordos individuais entre empregado e patrão sobre regras do teletrabalho foi o ponto mais polêmico da discussão.



0 comentários