
22/09 – Josefina do Nascimento – Siga o Fisco
Com o advento da publicação da Resolução nº 129/2016 (DOU de 19/09) do Comitê Gestor do Simples Nacional (19/09), veio à tona a discussão sobre o conceito de receita bruta para fins de cálculo do Simples Nacional
Considerando as alterações promovidas na Resolução CGSN 94/2011 (que dispõe sobre as regras do Simples Nacional) pela Resolução CGSN nº 129/2016, confira o conceito de receita bruta para fins de cálculo do Simples Nacional:
1 – Compõe a receita bruta para fins de cálculo do Simples Nacional (Lei Complementar nº 123, de 2006, art. 2º, inciso I e § 6º, e art. 3º, § 1º):
I – o custo do financiamento nas vendas a prazo, contido no valor dos bens ou serviços ou destacado no documento fiscal;
II – as gorjetas, sejam elas compulsórias ou não;
III – os royalties, aluguéis e demais receitas decorrentes de cessão de direito de uso ou gozo; e
IV – as verbas de patrocínio.
2 – Não compõem a receita bruta (Lei Complementar nº 123, de 2006, art. 2º, inciso I e § 6º, e art. 3º, § 1º):
I – a venda de bens do ativo imobilizado;
II – os juros moratórios, as multas e quaisquer outros encargos auferidos em decorrência do atraso no pagamento de operações ou prestações;
III – a remessa de mercadorias a título de bonificação, doação ou brinde, desde que seja incondicional e não haja contraprestação por parte do destinatário;
IV – a remessa de amostra grátis; e
V – os valores recebidos a título de multa ou indenização por rescisão contratual, desde que não corresponda à parte executada do contrato.
3 – A receita auferida por agência de turismo (Lei Complementar nº 123, de 2006, art. 2º, inciso I e § 6º, art. 3º, § 1º):
I – corresponderá à comissão ou ao adicional percebido, quando houver somente a intermediação de serviços turísticos prestados por conta e em nome de terceiros; e
II – incluirá a totalidade dos valores auferidos, nos demais casos.
4 – A receita auferida na venda de veículos em consignação (Lei Complementar nº 123, de 2006, art. 2º, inciso I e § 6º, art. 3º, § 1º):
I – mediante contrato de comissão previsto nos arts. 693 a 709 da Lei nº 10.406, de 2002, corresponderá à comissão e será tributada na forma prevista no Anexo III; e
II – mediante contrato estimatório previsto nos arts. 534 a 537 da Lei nº 10.406, de 2002, corresponderá ao produto da venda e será tributada na forma prevista no Anexo I.” (NR)
Para a Receita Federal, a Resolução o Comitê Gestor do Simples Nacional consolidou e organizou dispositivos relativos à composição e momento do reconhecimento da receita bruta para fins de tributação no Simples Nacional.
Assim, a Resolução CGSN nº 129/2016 foi publicada para consolidar o conceito de receita bruta para fins de cálculo do Simples Nacional, isto porque o Comitê Gestor do Simples Nacional já havia emitido entendimento e orientação que até então era exteriorizado apenas nas perguntas e respostas ao Simples Nacional.
O “novo conceito de receita bruta” está valendo desde o dia 19 deste mês (19/09), data de publicação da Resolução CGSN nº 129/2016.
Perguntas e Respostas do CGSN – Receita bruta
Confira a seguir perguntas e respostas do Comitê Gestor do Simples Nacional que já tratam do conceito de receita bruta, incorporadas na Resolução CGSN nº 94/2011 através da Resolução CGSN nº 129/2016.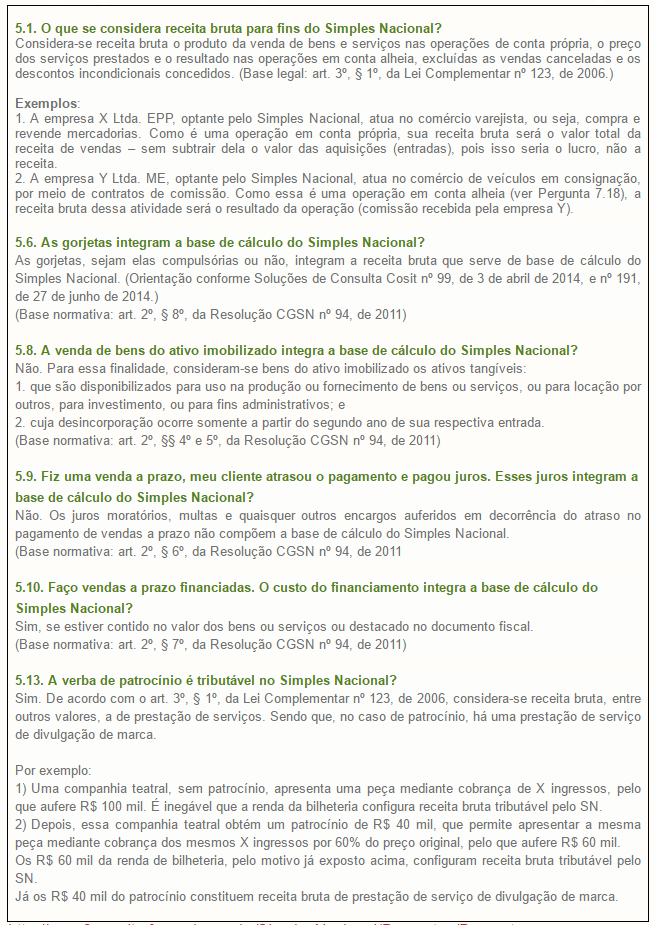
Confira aqui integra da Resolução do CGSN nº 129/2016.





0 comentários