
02/01 – Josefina do Nascimento / Siga o Fisco
A partir de 1º de janeiro de 2017 muda o percentual de partilha do DIFAL instituído pela EC 87/2015 entre os Estados e o Distrito Federal.
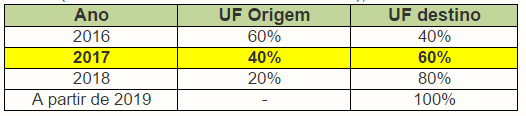
O Estado de origem ficará com 40% do DIFAL e o destino 60%.
Para emissão correta dos documentos fiscais e a GNRE altere os parâmetros fiscais da operação interestadual destinada a pessoa não contribuinte do ICMS.
DIFAL – origem
Em 2015, através da Emenda Constitucional 87/2015 e Convênio ICMS 93/2015 o governo federal criou a figura o DIFAL, ICMS devido sobre as operações interestaduais destinadas a não contribuinte.
O novo Diferencial de Alíquotas – DIFAL, em vigor desde 1º de janeiro de 2016, é devido nas operações interestaduais destinadas a pessoa não contribuinte do ICMS e o valor do imposto cabe a unidade federada de destino da mercadoria ou serviço.
Para os Estados e o Distrito Federal se adaptarem à nova regra, foi criado um período de transição, com início em 2016 e término em 2018. Neste período, o valor do DIFAL será partilhado entre a unidade federada de origem e destino (EC 87/2015 e Convênio ICMS 93/2015), conforme demonstra tabela:
Contribuinte optante pelo Simples Nacional x DIFAL EC 87/2015
Em razão da suspensão pelo Supremo Tribunal Federal – STF da Cláusula 9ª do Convênio ICMS 93/2015, o DIFAL instituído pela EC 87/2015 não aplica aos contribuintes do ICMS optantes pelo Simples Nacional.





0 comentários