ICMS – São Paulo amplia Regime Especial que suspende o imposto sobre importação
03/05 – Contabilidade na TV
O Regime especial que suspende o imposto sobre importação, será aplicado também às operações com implementos agrícolas e poderá ser estendido a outros segmentos além daqueles relacionados no artigo 327-J do Regulamento do ICMS
Governador Geraldo Alckmin, por meio o Decreto nº 62.550/2017 (DOE-SP de 03/05) autorizou o Secretário de Fazenda do Estado, estender o Regime Especial de que trata o § 1º do Art. 327-J do RICMS/00 a outras mercadorias além das indicadas no parágrafo.
Esta autorização consta do § 2º-A adicionado ao Art. 327-J pelo Decreto nº 62.550/2017.
De acordo com o texto legal, o disposto no § 1º poderá ser estendido a outras mercadorias além das indicadas no referido parágrafo, por meio de resolução do Secretário da Fazenda Estadual. (NR).
Para evitar formação de saldo credor do ICMS, por meio deste Decreto o governo de São Paulo ampliou a aplicação do regime especial que suspende o imposto sobre a importação nas operações com implementos agrícolas e autorizou o Secretário de Fazenda estender a benefícios às operações com mercadorias não relacionadas no artigo 327-J.
Saldo credor em função da alíquota interestadual de 4%
O governo paulista, por meio do Decreto nº 62.311 de 2016, autorizou o estabelecimento localizado neste Estado, cujas operações resultem em saldos credores elevados e continuados do ICMS em virtude da aplicação da alíquota de 4,0% (quatro por cento) nas operações interestaduais com bens ou mercadorias importados do exterior ou com conteúdo de importação superior a 40% (quarenta por cento), conforme previsto na Resolução do Senado Federal nº 13, de 25-04-2012, solicitar regime especial à Secretaria da Fazenda para que o lançamento do imposto incidente nas operações de importação seja suspenso, total ou parcialmente, para o momento em que ocorrer a saída da mercadoria importada ou do produto resultante de sua industrialização
O regime especial que suspende o imposto na importação, aplica-se às operações com autopeças, produtos de perfumaria, higiene pessoal e implementos agrícolas.
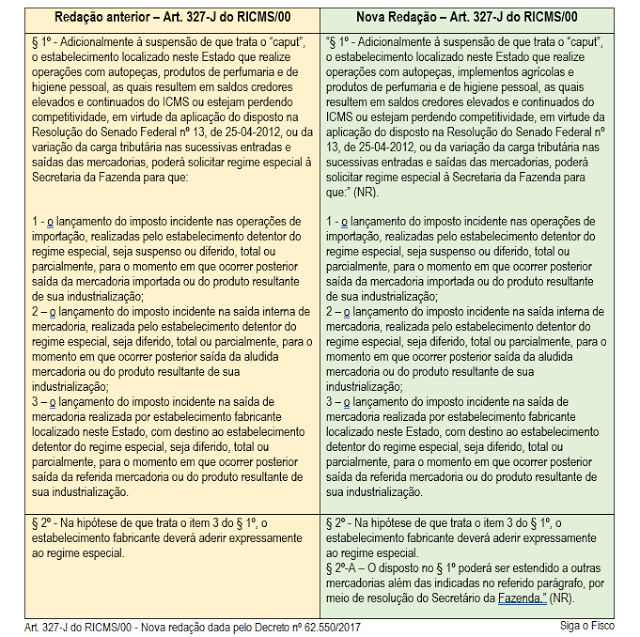
O governador, através do Decreto nº 62.550/2017 estendeu o regime especial às operações com implementos agrícolas, conforme nova redação dada ao § 1º do Art. 327-J. Autorizou também a SEFAZ-SP publicar Resolução para estender o regime especial a outras mercadorias além das indicadas no referido parágrafo.
Confira redação do Art. 327-J do RICMS/00 antes de depois da alteração promovida pelo Decreto nº 62.550/2017:
Artigo 327-J – O estabelecimento localizado neste Estado, cujas operações resultem em saldos credores elevados e continuados do ICMS em virtude da aplicação da alíquota de 4,0% (quatro por cento) nas operações interestaduais com bens ou mercadorias importados do exterior ou com conteúdo de importação superior a 40% (quarenta por cento), conforme previsto na Resolução do Senado Federal nº 13, de 25-04-2012, poderá solicitar regime especial à Secretaria da Fazenda para que o lançamento do imposto incidente nas operações de importação seja suspenso, total ou parcialmente, para o momento em que ocorrer a saída da mercadoria importada ou do produto resultante de sua industrialização.
Por: Josefina do Nascimento / Siga o Fisco
🤩 SIGA A GENTE NAS REDES
👉 Instagram: https://www.instagram.com/portalcontnews
👉 Notícias via Whatsapp_Folha: https://www.subscribepage.com/whatsfolha
👉 Notícias via Whatsapp_Fiscal: https://www.subscribepage.com/whatsfiscal
👉 Notícias via Whatsapp_Contábil: https://www.subscribepage.com/whatscontabil
Avaliem o Portal ContNews no Google!
Clique Aqui!
#ContNews #Contábil #Folha #Gestão #Fiscal #Inovação #Eventos
Bacharel em Direito, Pós graduada em Direito Tributário, Especialista em Finanças Empresariais com ênfase em Inteligência Tributária e Técnica Contábil. Consultora e Palestrante de diversos temas, ministra também cursos na área fiscal, é autora de diversas matérias tributárias. Diretora da empresa SIGA o FISCO Solução Empresarial. Autora e redatora do blog Nota Fiscal Paulistana.







0 comentários